Mister Menuiserie : avis, liquidation judiciaire et ce qu’il faut savoir
Lorsque Mister Menuiserie, bien implantée dans la menuiserie France, a été placée en liquidation judiciaire en décembre 2024, beaucoup de chantiers se sont retrouvés en suspens et des particuliers ont vu des acomptes s’évaporer. Cet article donne des éléments concrets pour comprendre ce qui s’est passé, pour connaître les démarches à entreprendre en tant que client ou créancier, et pour tirer des enseignements utiles pour les artisans et donneurs d’ordre.
Entre récits de terrain, explications juridiques et conseils pratiques, le texte vise à éclairer les conséquences d’une entreprise en liquidation et à proposer des réponses opérationnelles pour limiter les pertes.
En 2026, la reprise d’activité locale et la restructuration du secteur imposent une lecture lucide de l’affaire Mister Menuiserie. Le dossier sert de cas d’école : fragilité d’un modèle basé sur des marges étroites, importance d’une trésorerie maîtrisée, rôle des collectifs de clients.
Les paragraphes qui suivent détaillent la procédure judiciaire, les recours possibles, les techniques de recouvrement créances applicables aux particuliers, et des conseils liquidation concrets pour les propriétaires bloqués sur un chantier.
En bref
- Liquidation judiciaire prononcée en décembre 2024 : fermeture des points de vente et commandes non livrées.
- Acomptes à risque : les particuliers sont peu prioritaires dans l’ordre des remboursements.
- Actions collectives en cours : plusieurs centaines de clients se sont regroupés pour déposer des plaintes.
- Conseils pratiques : déclarer sa créance, documenter le dossier, rejoindre un collectif, solliciter un médiateur bancaire pour un crédit lié à la commande.
- Leçon métier : pour la menuiserie France, la résilience passe par trésorerie, diversification et relation client directe.
Avis Mister Menuiserie : retours clients et signalements
Le sujet des avis Mister Menuiserie dépasse la simple notation d’une enseigne. Sur le terrain, le phénomène a pris la forme d’ordres de fabrication non honorés et d’un silence administratif qui a exaspéré les clients.
Des témoignages remontent de régions variées – Normandie, Pays de la Loire, Centre — et présentent le même invariant : commandes payées partiellement ou en totalité, temps d’attente dépassant les délais indiqués, puis disparition progressive des interlocuteurs.
Sur les forums locaux et dans des groupes Facebook, on trouve des retours qui vont du simple mécontentement commercial à des déclarations prêtes à alimenter une procédure judiciaire. Plusieurs centaines de communications privées ont été partagées entre victimes : copies de bons de commande, échanges de mails, photos de chantiers à l’arrêt. Pour les particuliers, ces éléments constituent la base d’un dossier solide à déposer auprès du mandataire judiciaire.
D’un point de vue pratique, voici comment interpréter les avis Mister Menuiserie dans une logique utile : d’abord repérer les motifs récurrents — délais de livraison dépassés, absence d’installation, produits non conformes. Ensuite, vérifier la documentation contractuelle : devis signé, mentions légales, conditions de paiement, délai de rétractation si la vente a eu lieu en démarchage à domicile. Enfin, garder trace de tout contact téléphonique, y compris les heures et le contenu des échanges.
Un cas concret rapporté depuis Cholet illustre le mécanisme : un particulier a versé 8 400 € pour la fourniture et la pose de trois fenêtres et d’un portail. Le devis mentionnait une livraison sous six semaines, puis deux mois, puis plus rien. Le dossier transmis au collectif comportait des photos du chantier, le numéro de devis, et des relevés de paiements. Cette compilation a permis d’alerter un cabinet d’avocats qui a centralisé 240 dossiers similaires dans une première plainte collective.
Pour jauger la fiabilité d’une enseigne ou d’un fournisseur, il faut donc aller au-delà des étoiles en ligne. Chercher qui signe le contrat, qui assure la pose (poseur indépendant ou réseau d’installateurs), quelle garantie est proposée, et si le vendeur dispose d’un RIB distinct du siège commercial. Ce sont des indicateurs concrets d’une entreprise sérieuse — ou pas. En termes d’informations clients, exiger la preuve d’assurance responsabilité civile professionnelle et de garantie décennale pour tous les travaux supérieurs à un seuil minimal reste une évidence.
Position claire : face à une entreprise en difficulté, ne pas poursuivre les travaux au risque d’aggraver la situation. Privilégier la suspension des versements et la documentation des échanges. Pour les futurs achats, préférer un délai de paiement échelonné en lien direct avec les étapes du chantier plutôt que des acomptes trop élevés en début de projet. Cette altération du comportement d’achat évite d’être victime d’un effondrement commercial du type Mister Menuiserie.
Insight final : les avis ne sont utiles que si étayés par des preuves ; c’est ce qui permettra de transformer la colère en action juridique ou en media pressure pour accélérer le traitement des dossiers.
Liquidation judiciaire : déroulé, conséquences et procédure judiciaire
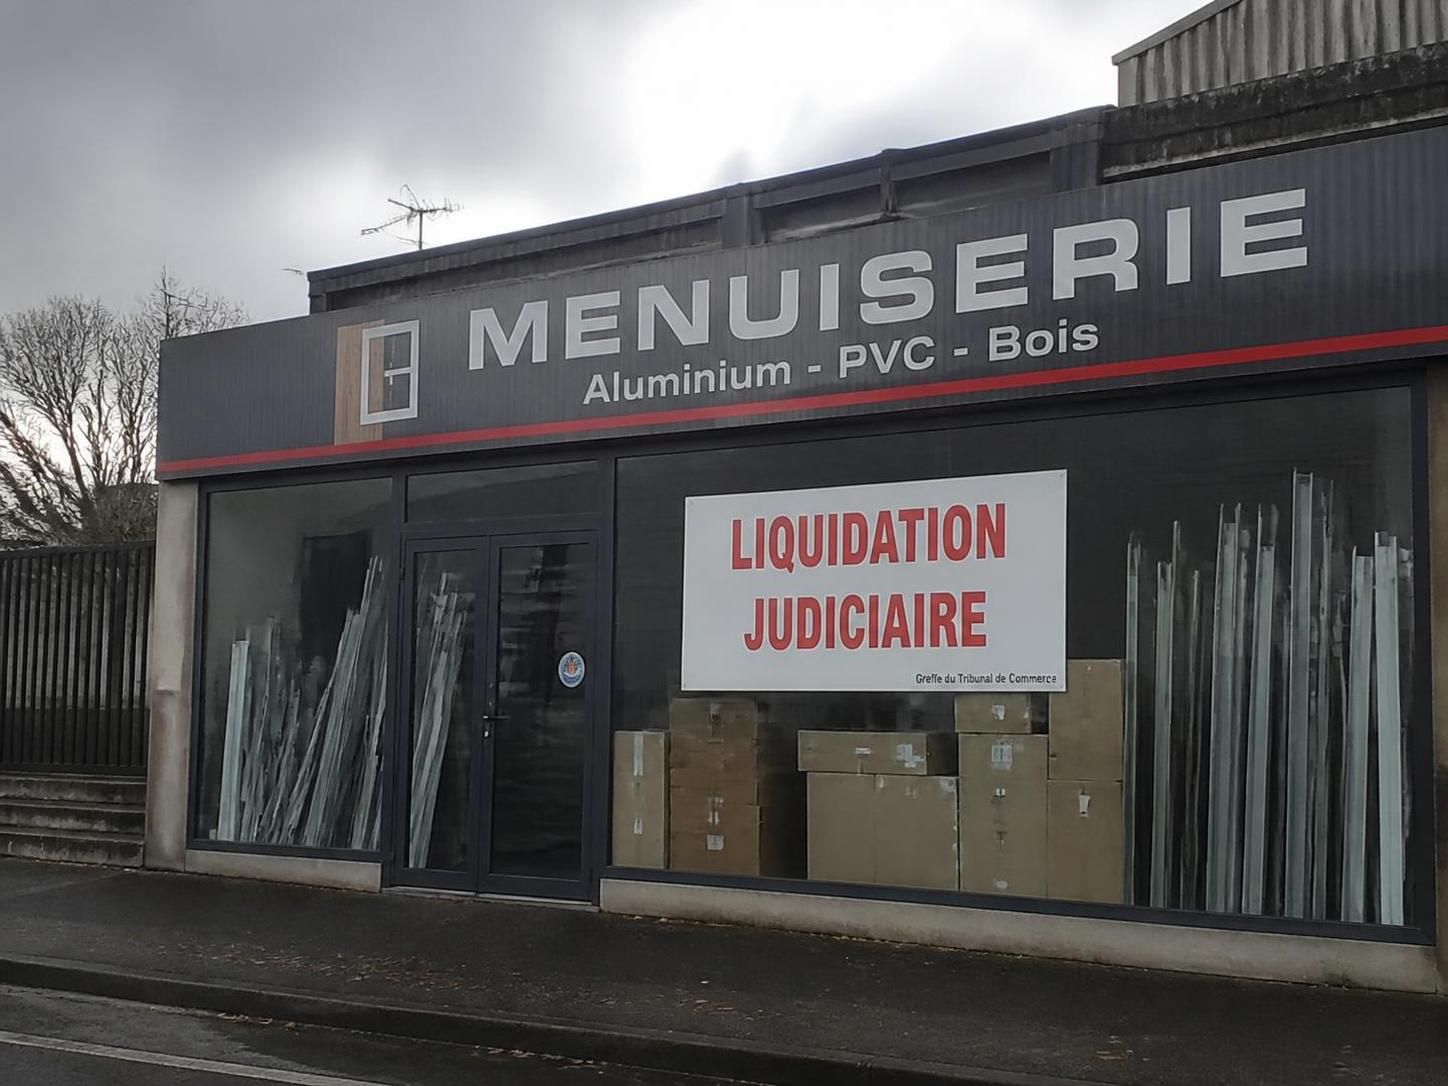
La liquidation judiciaire est la procédure ultime lorsqu’une entreprise ne peut plus régler ses dettes et qu’un redressement n’est plus envisageable. Dans le cas de Mister Menuiserie, la décision rendue par le tribunal de commerce de Rouen le 6 décembre 2024 a mis fin à l’exploitation. Pour les clients et créanciers, cette étape change radicalement la donne : les commandes en cours peuvent être annulées, les acomptes perdus, et les recours soumis à des règles strictes de priorité.
Sur le plan légal, l’enchaînement type est le suivant : placement en redressement judiciaire, période d’observation, tentative de plan de continuation si possible, sinon liquidation judiciaire. La procédure judiciaire implique la désignation d’un mandataire ou liquidateur judiciaire chargé d’inventorier les actifs, de recenser les créances et d’organiser des ventes éventuelles. Les créanciers doivent déclarer leur créance dans un délai fixé par le tribunal pour espérer une répartition éventuelle du produit de cession des biens.
Pour les clients particuliers, la réalité est souvent rude. L’ordre de paiement en matière de recouvrement créances place les salariés et les dettes fiscales et sociales en tête. Les consommateurs arrivent en queue de peloton. Concrètement, cela signifie que la probabilité de récupérer la totalité d’un acompte versé est faible, sauf si des actifs significatifs sont revendables et si le montant global des dettes le permet.
Il existe toutefois des actions à entreprendre immédiatement. Premièrement, déclarer sa créance auprès du mandataire judiciaire avec l’ensemble des justificatifs : devis signés, preuves de paiement, échanges écrits. Deuxièmement, si la commande a été financée par un crédit à la consommation ou un crédit affecté, solliciter la banque pour suspendre ou renégocier les échéances ; dans certains cas, la banque peut initier une procédure de subrogation. Troisièmement, rejoindre une action collective pour mutualiser les frais d’avocats et renforcer la pression sur le liquidateur et les instances judiciaires.
D’un point de vue stratégique pour les entreprises semblables à Mister Menuiserie, la faillite montre que la capacité à proposer un plan de continuation est déterminante. Un plan accepté par les créanciers peut maintenir une activité partielle, sauver des emplois et assurer la finition de chantiers en cours. Mais ce plan demande une trésorerie tampon, des engagements précis des fournisseurs et une communication transparente avec les clients. Sans cela, l’option liquidation devient la seule alternative.
Position à assumer : les clients doivent se préparer à une issue défavorable et agir vite pour déclarer leurs créances. Les artisans et petites entreprises doivent, pour leur part, garder une trésorerie équivalente à plusieurs mois de charge fixe et limiter l’exposition financière sur les acomptes des clients. Le droit des entreprises impose un formalisme ; s’y conformer rapidement augmente les chances de récupération, même si le résultat reste souvent partiel.
Insight final : la liquidation judiciaire n’efface pas les preuves — elle impose de les rassembler et de les déposer pour espérer un demi-succès lors de la redistribution des actifs.
Conséquences pour les clients et créanciers : démarches et recouvrement
Les conséquences pratiques d’une entreprise en liquidation comme Mister Menuiserie sont multiples. Pour le propriétaire d’un logement en chantier, c’est l’arrêt immédiat de la pose ; pour le client qui a payé un acompte, c’est l’angoisse d’un investissement perdu. Les fournisseurs et sous-traitants se retrouvent souvent sans règlement. La marche à suivre doit être méthodique et documentée.
Étape par étape pour les particuliers : rassembler tous les documents (contrat, devis, factures, échanges mails), contacter le mandataire judiciaire pour connaître la date butoir de dépôt de créance, et déposer la créance en recommandé ou via la plateforme indiquée par le tribunal. Si un crédit a été souscrit, prévenir l’établissement prêteur. Si le paiement a été effectué par carte bancaire, envisager une contestation via la banque si la livraison n’a jamais eu lieu — cette voie peut aboutir à un remboursement selon les délais et preuves fournis.
Pour les créanciers professionnels, la déclaration de créance nécessite d’inscrire précisément les sommes, les factures, et les pénalités éventuelles. Le mandataire convoque parfois une réunion des créanciers pour présenter l’état des actifs ; y participer permet d’obtenir une meilleure compréhension de la probabilité de recouvrement. Les frais de procédure sont normalement pris en charge selon les règles fixées par le tribunal.
Un tableau synthétique aide à visualiser les événements et leurs conséquences dans la période 2024–2026 :
| Entreprise | Date | Conséquence |
|---|---|---|
| Mister Menuiserie | 6 décembre 2024 | Liquidation judiciaire – fermeture de plusieurs magasins |
| Bipa | 14 février 2025 | Réorganisation du temps de travail |
| Cap Champenois | 30 juillet 2025 | Suppression de 17 postes sur 39 |
| Reims Aerospace | 22 novembre 2025 | Liquidation judiciaire – 75 licenciements |
| Valeo (site de Reims) | Novembre 2025 | Suppression de 97 postes sur 323 |
Liste pratique de gestes immédiats pour un client lésé :
- Déclarer sa créance auprès du mandataire judiciaire avec l’ensemble des justificatifs.
- Contacter la banque si paiement par carte ou crédit pour envisager un chargeback ou une médiation bancaire.
- Rejoindre un collectif de clients pour mutualiser frais et démarches juridiques.
- Évaluer des alternatives locales pour finir le chantier avec un artisan de confiance.
- Conserver toute preuve photographique des produits non livrés ou des poses inachevées.
Position claire : la meilleure chance de récupérer quelque chose tient à la rapidité et à la qualité du dossier envoyé au mandataire. Les émotions sont légitimes, mais l’efficacité passe par l’administration des preuves. En parallèle, envisager des solutions techniques locales — terminer la pose avec un artisan indépendant — limite le préjudice matériel, quitte à conserver une action judiciaire contre l’enseigne pour le volet financier.
Insight final : le recouvrement créances est un processus lent et incertain ; la préparation méthodique augmente nettement les chances d’une issue favorable.
Que faire maintenant : conseils liquidation et recommandations pratiques
Pour un propriétaire bloqué sur un chantier ou un consommateur qui découvre que son fournisseur a disparu, les décisions prises dans les 30 à 90 jours suivants déterminent souvent l’ampleur des pertes. Les conseils liquidation qui suivent sont pragmatiques et conçus pour limiter l’exposition financière tout en gardant une porte ouverte au recouvrement ultérieur.
Première recommandation : documenter tout. Sans preuves, la créance ne pèse pas lourd. Rassembler les devis signés, les factures, les preuves de paiement, les captures d’écran des échanges, et des photos datées du chantier. Transmettre le tout au mandataire judiciaire tel que demandé. Deuxième recommandation : vérifier la nature du paiement. Paiement par carte bancaire offre parfois une protection supplémentaire via la banque. Paiement en chèque ou virement est plus compliqué, mais un dossier complet peut convaincre le mandataire.
Troisième recommandation : ne pas relancer la livraison avec un autre prestataire sans prendre la mesure juridique. Dans certains cas, il vaut mieux terminer les travaux pour des raisons de sécurité et de salubrité, puis agir en justice pour demander réparation. Dans d’autres, si le montant engagé est élevé, il est pertinent d’attendre l’issue de la procédure judiciaire. Faire appel à un artisan local pour un devis de réparation immédiate permet d’avoir un plan B.
Quatrième recommandation : solliciter un avocat ou une association de consommateurs si le montant est significatif. Les actions collectives déjà engagées montrent qu’il est possible d’optimiser le coût juridique et d’augmenter la visibilité médiatique du dossier. Pour les petits montants, la médiation ou la saisine du conciliateur de justice peut suffire.
Pour les artisans et responsables d’entreprise du secteur, tirer des leçons pratiques évite de reproduire les erreurs de Mister Menuiserie. Maintenir une trésorerie correspondant à au moins trois mois de charges fixes, limiter l’avance de fonds demandée sur des commandes personnalisées, et séparer clairement les flux bancaires des clients et ceux de l’exploitation. Autre point : développer un réseau local d’installateurs et privilégier des fournisseurs avec des engagements de paiement clairs.
Position ferme : éviter de verser plus de 30 à 40 % d’acompte sur une commande personnalisée sans garanties bancaires solides. Exiger une clause de rétractation en cas de démarchage à domicile. Préférer des paiements échelonnés indexés à la livraison physique et à la pose effective.
Insight final : la prévention vaut mieux que le recours ; modifier les conditions de paiement et améliorer la traçabilité des échanges réduit significativement le risque lié à une entreprise en défaillance.
Enjeux pour la menuiserie France : enseignements et perspectives
L’affaire Mister Menuiserie a mis en lumière des vulnérabilités systémiques dans la filière. Entre modèles d’affaires fondés sur des marges faibles, développement trop rapide du réseau et faiblesse de la trésorerie, le terrain montre que l’industrialisation de la menuiserie grand public comporte des risques. Pour la menuiserie France, plusieurs axes de réforme ou d’adaptation méritent d’être retenus.
Première observation : la relation client directe, artisanale, conserve une valeur importante en temps de crise. Les consommateurs se tournent vers des artisans locaux reconnus, capables de finir un chantier et d’assumer la responsabilité. Deuxième observation : la diversification des activités — maintenance, motorisation, petits travaux — offre une meilleure résilience économique qu’un modèle purement volume-based sur la vente d’ouvrants standard.
Quelques recommandations opérationnelles pour les acteurs du secteur : investir dans la formation continue des poseurs, clarifier les conditions contractuelles, renforcer la communication après-vente, et adopter des pratiques de gestion de trésorerie prudentes. Le recours à des cautions bancaires sur les acomptes importants peut aussi être une piste pour restaurer la confiance des clients.
Un fil conducteur imaginé pour illustrer ces enjeux : Monsieur Durand, propriétaire d’une maison à Trélazé, avait commandé une baie coulissante et des volets roulants à Mister Menuiserie. Bloqué par la liquidation, il a fait appel à un artisan local pour finir la baie et a rejoint le collectif de clients. Son cas montre l’alternance entre décision technique (terminer la baie pour sécuriser l’habitation) et démarche judiciaire (déclarer la créance et suivre l’action collective). Cette double stratégie se retrouve dans de nombreux dossiers et est souvent la plus judicieuse.
Position tranchée finale : pour la filière, privilégier la qualité artisanale et l’ancrage local plutôt que la course au volume. Les modèles basés sur la proximité et la confiance réduisent la probabilité d’un choc systémique comparable à celui de Mister Menuiserie. En parallèle, les pouvoirs publics et les banques doivent soutenir des plans de continuation viables lorsque la restructuration est possible.
Insight final : la crise a laissé des traces, mais elle offre aussi une opportunité de recentrage vers des pratiques plus solides et plus humaines dans la menuiserie France.
Que faire si une commande n’a jamais été livrée par Mister Menuiserie ?
Déclarer la créance auprès du mandataire judiciaire avec tous les justificatifs : devis signé, preuves de paiement, échanges. Contacter la banque si le paiement a été fait par carte ou crédit pour étudier les possibilités de remboursement. Rejoindre un collectif de clients pour mutualiser les démarches.
Les acomptes sont-ils perdus en cas de liquidation judiciaire ?
Les acomptes sont des créances à déclarer, mais les particuliers sont peu prioritaires dans l’ordre des remboursements. La récupération dépendra de l’actif disponible après paiement des dettes prioritaires, comme les salaires et les dettes fiscales.
Comment joindre une action collective contre Mister Menuiserie ?
Se rapprocher des groupes de victimes identifiés sur les réseaux sociaux ou via les cabinets d’avocats qui ont centralisé les dossiers. Fournir un dossier complet et suivre les instructions du collectif pour l’inscription formelle.
Quelle protection pour les clients ayant financé leur achat par crédit ?
Contacter immédiatement l’établissement prêteur pour signaler la situation et négocier une suspension ou une renégociation des échéances. La banque peut parfois engager une médiation ou proposer des solutions temporaires.